ZIGsengBAG
Mérföldkövekhez kötött tőkebevonás és hosszú távú tulajdonosi struktúra
Vezetői összefoglaló
A Zigseng célja egy nemzetközi, technológiaalapú táskamárka felépítése, amely a mindennapi használhatóságot digitális kijelzővel, mobilalkalmazással és fokozatosan bevezetett okosfunkciókkal kapcsolja össze.
A társaság első befektetési körében összesen 100 millió forint fejlesztési és növekedési tőke bevonását tervezi, 10%-os tulajdonrész ellenében.
A befektetés négy részletben történne. Az induló finanszírozást követő három részlet lehívása igazolt ügyfélszámhoz és előre rögzített üzleti feltételekhez kapcsolódna. A konstrukció célja, hogy a tőke rendelkezésre bocsátása a vállalkozás piaci előrehaladásával párhuzamosan történjen.
A hosszú távú tulajdonosi célstruktúrában az alapító 51%-os részesedést tartana meg, az első körös befektető 10%-ot szerezne, további befektetők számára pedig összesen 39% állna rendelkezésre a későbbi körökben.
A vállalkozás és a termékkoncepció
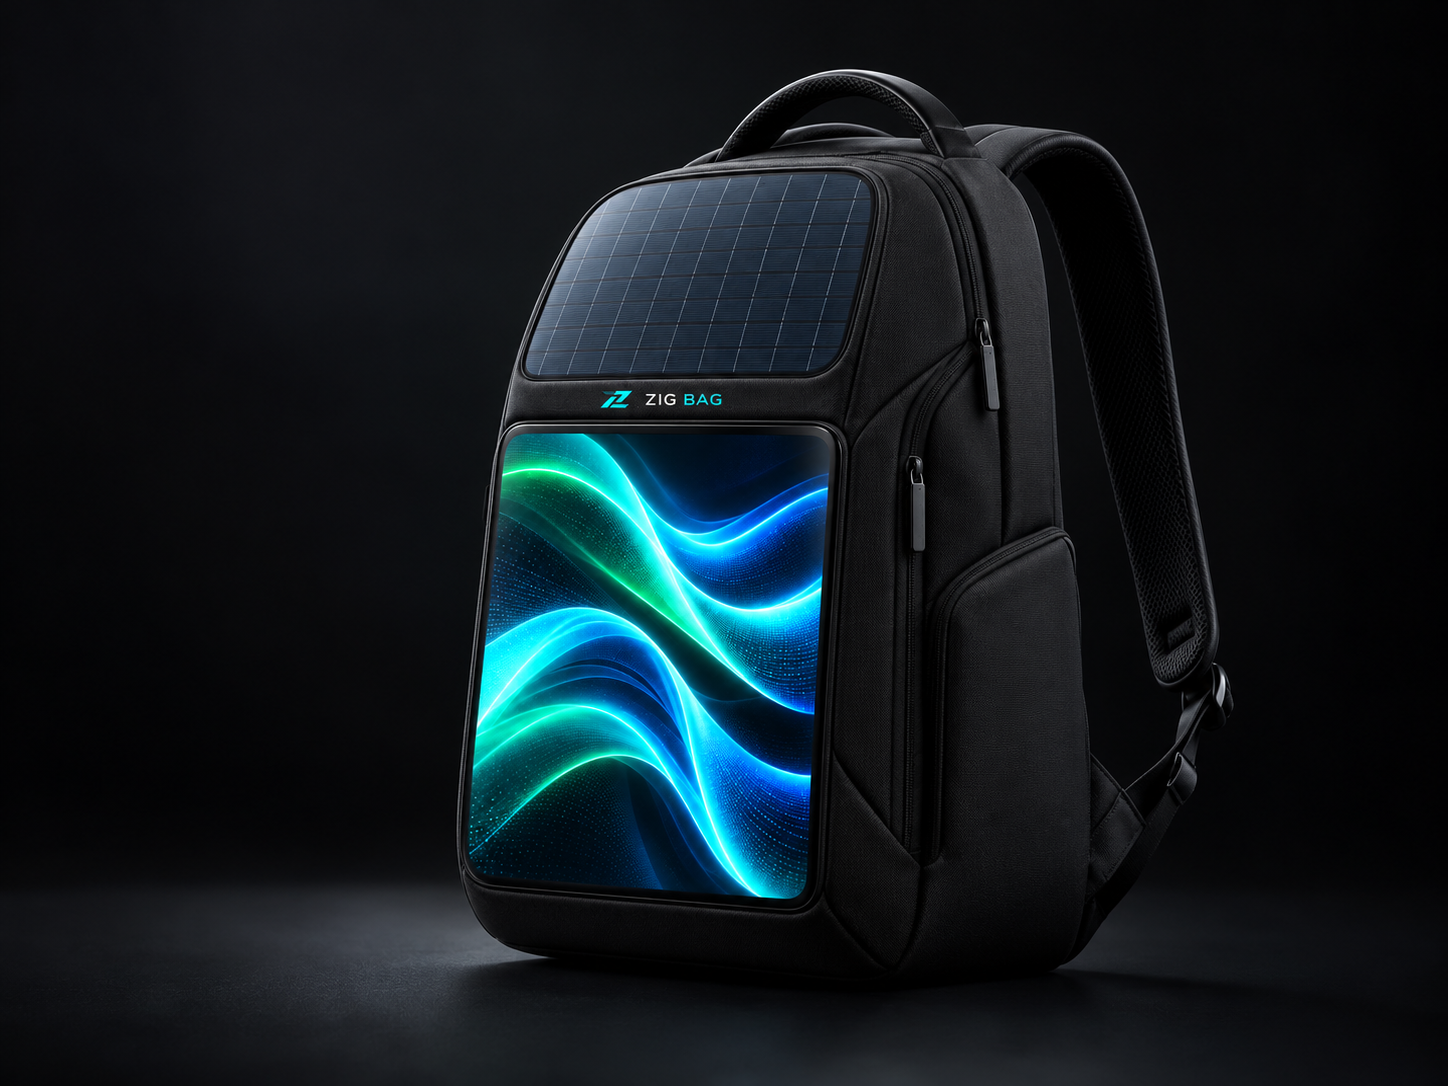
A Zigseng egy saját márkás termékcsalád és az ahhoz kapcsolódó digitális szolgáltatások kialakítására épül.
A termékkoncepció központi elemei:
- Digitális kijelzővel ellátott táskák.
- Mobilalkalmazáson keresztül kezelhető vizuális tartalmak.
- Egyéni megjelenést és személyre szabhatóságot biztosító funkciók.
- Lakossági és vállalati felhasználásra kialakított termékváltozatok.
A további fejlesztési irányok között szerepelhetnek gyermekbiztonsági funkciók, helymeghatározás, SOS-jelzés, NFC-megoldások, valamint energiaellátási és töltési funkciók. Ezek bevezetése műszaki vizsgálathoz, termékteszteléshez és külön üzleti döntéshez kötött.
A márkaépítés célja, hogy a Zigseng termékei egységes megjelenéssel, következetes minőséggel és saját digitális felhasználói élménnyel jelenjenek meg.
Célpiacok és bevételi modell
A tervezett üzleti modell három értékesítési irányra épül.
| Értékesítési irány | Célcsoport | Tervezett bevételi forrás |
|---|---|---|
| Közvetlen lakossági értékesítés | Egyéni vásárlók | Saját webes csatornán értékesített termékek |
| Kereskedelmi partnerhálózat | Viszonteladók és disztribútorok | Partneri termékértékesítés |
| Vállalati felhasználás | Márkák, rendezvényszervezők és promóciós partnerek | Vállalati megrendelések és egyedi együttműködések |
A kijelzők reklámcélú felhasználása további üzleti lehetőséget jelenthet. Az ehhez kapcsolódó szolgáltatási vagy bérleti bevételek külön validálást igényelnek, ezért az induló üzleti tervben nem kezelendők biztos bevételként.
Az első befektetési kör fő feltételei
| Paraméter | Tervezett feltétel |
|---|---|
| Teljes befektetési összeg | 100 000 000 Ft |
| Megszerezhető részesedés | 10% a teljes összeg befizetésével |
| Finanszírozás formája | A társaságba kerülő fejlesztési és növekedési tőke |
| Folyósítás | Négy, egyenként 25 000 000 Ft-os részlet |
| Befektetés előtti implicit vállalatérték | 900 000 000 Ft |
| Befektetés utáni implicit vállalatérték | 1 000 000 000 Ft |
| Tőke felhasználása | Termékfejlesztés, digitális rendszer, készlet, piacra lépés és működés |
| Befektetői megtérülés lehetséges forrása | A tulajdonrész értéknövekedése, későbbi értékesítése, illetve az osztalékpolitika szerinti kifizetés |
A feltüntetett értékelés a teljes első befektetési kör ajánlati feltételeiből következik; nem független vállalatértékelés. A konstrukció nem tartalmaz garantált hozamot vagy kötelező visszavásárlást.
A finanszírozás ütemezése
| Szakasz | Lehívási mérföldkő | Folyósítandó összeg | Összesített befektetés |
|---|---|---|---|
| I. Indulás | Végleges megállapodások megkötése és az indulási feltételek teljesítése | 25 000 000 Ft | 25 000 000 Ft |
| II. Piaci igazolás | 5 000 egyedi fizető ügyfél elérése | 25 000 000 Ft | 50 000 000 Ft |
| III. Növekedés | 10 000 egyedi fizető ügyfél elérése | 25 000 000 Ft | 75 000 000 Ft |
| IV. Bővülés | 15 000 egyedi fizető ügyfél elérése | 25 000 000 Ft | 100 000 000 Ft |
Az ügyfélszámok összesített mérföldköveket jelentenek, nem az egyes szakaszokban külön megszerzendő ügyfeleket.
A tulajdonszerzés a ténylegesen befizetett tőkéhez kapcsolódna. A részletekhez rendelt részesedési mechanizmust úgy szükséges kialakítani, hogy a teljes befektetés teljesítésével a befektető pontosan 10%-os tulajdonrészt szerezzen.
A végleges megállapodásban előre rögzítendő:
- A mérföldkövek teljesítési határideje.
- A teljesítést igazoló dokumentumok köre.
- A befektető ellenőrzési határideje.
- Az igazolt teljesítést követő folyósítás határideje.
- A késedelem, a nemteljesítés és az esetleges üzletiterv-módosítás kezelése.
Ügyfélszám és teljesítménymérés
A mérföldkövek alapja a ténylegesen megszerzett, egyedi fizető ügyfélállomány.
A javasolt definíció szerint fizető ügyfélnek az a vásárló minősül, aki legalább egy kifizetett, teljesített és vissza nem térített vásárlással rendelkezik. Ugyanazon ügyfél ismételt vásárlása az ügyfélszámot nem növeli.
Az ellenőrzés a rendelési adatok, számlák, pénzügyi teljesítések és visszatérítések összevetésével történne.
A viszonteladói és vállalati értékesítés elszámolását külön szükséges szabályozni: egy nagy mennyiségű partneri megrendelés önmagában nem azonos ugyanannyi egyedi végfelhasználó megszerzésével.
Az ügyfélszám mellett rendszeresen követendő:
| Mutató | Üzleti jelentőség |
|---|---|
| Nettó árbevétel | Az értékesítés tényleges nagysága |
| Egy termékre jutó fedezet | A termék gazdaságossága |
| Ügyfélszerzési költség | A növekedés finanszírozhatósága |
| Visszáru és garanciális arány | Termékminőség és vásárlói elégedettség |
| Készletállomány és készletforgás | A készletben lekötött tőke alakulása |
| Pénzeszközállomány és finanszírozási igény | A működés folyamatossága |
Árazási és jövedelmezőségi cél
Az induló üzleti modell célja a beszerzési ár négyszeresének megfelelő nettó értékesítési ár elérése.
Az összehasonlítást azonos, nettó alapon szükséges elvégezni. A négyszeres árszorzó nem jelent négyszeres nyereséget: az értékesítési ár és a beszerzési ár különbözetéből kell fedezni többek között a logisztikai, marketing-, értékesítési, garanciális és működési ráfordításokat.
A különböző csatornák eltérő árréssel működhetnek. A közvetlen fogyasztói értékesítés és a viszonteladói értékesítés gazdaságosságát ezért külön is szükséges bemutatni.
A második és további részletek lehívásához az ügyfélszám mellett a vállalt árazási modell teljesülését is igazolni kell, a végleges megállapodásban meghatározott időszakra és számítási módszerrel.
A bevont tőke felhasználása
| Terület | Tervezett felhasználás |
|---|---|
| Termékfejlesztés | Prototípusok, műszaki megoldások, termékváltozatok és tesztelés |
| Szoftverfejlesztés | Mobilalkalmazás, tartalomkezelés és kapcsolódó digitális infrastruktúra |
| Gyártás-előkészítés | Beszállítói együttműködés, mintagyártás és minőségbiztosítás |
| Termékmegfelelőség | Szükséges vizsgálatok és dokumentáció |
| Készletfinanszírozás | Induló készlet, utánrendelések és a szállítási ciklus finanszírozása |
| Piacra lépés | Márkaépítés, webes értékesítés, kampányok és partnerhálózat |
| Működési háttér | Ügyfélszolgálat, logisztikai szervezés és pénzügyi adminisztráció |
A részletes költségvetést a befektetési döntés előtt, szakaszonként szükséges elfogadni.
A pénzügyi tervnek külön igazolnia kell, hogy az induló 25 millió forint és az értékesítésből visszaforgatott pénz elegendő lehet az első 5 000 ügyfél eléréséhez. Amennyiben ehhez további forgótőke szükséges, annak forrását a finanszírozási tervben előre rendezni kell.
Hosszú távú tulajdonosi célstruktúra
A tervezett befektetési körök lezárását követő célstruktúra:
| Tulajdonosi kör | Célrészesedés |
|---|---|
| Alapító | 51% |
| Első körös befektető vagy befektetői kör | 10% |
| Későbbi befektetők összesen | 39% |
| Összesen | 100% |
Az alapító célja a többségi tulajdon megtartása és a hosszú távú stratégiai irányítás folytonossága.
A további befektetők számára tervezett 39% több egymást követő körben kerülhet bevonásra. Ez jövőbeli célstruktúra, nem már kiosztott vagy automatikusan elkülönített tulajdonrész.
A későbbi tőkebevonások során az alapítói 51% és az első körös befektetői 10% megőrzésének pontos mechanizmusát előzetesen rendezni kell. Ezek az arányok új tulajdonrészek kibocsátásakor nem maradnak fenn automatikusan.
A végleges dokumentációban egyértelműen meg kell határozni, hogy az egyes körök hogyan érintik a meglévő tulajdonosokat, és milyen feltételekkel tartható fenn a célstruktúra.
Későbbi befektetési körök és értékelés
A társaság célja, hogy az első kör után érkező befektetők már magasabb vállalatértékelés mellett szerezzenek részesedést.
A magasabb értékelés alapját az időközben elért, dokumentálható üzleti eredmények képezhetik:
- Növekvő fizető ügyfélállomány és árbevétel.
- Igazolt, fenntartható termékfedezet.
- Működő és költséghatékony értékesítési csatornák.
- Megbízható gyártási és szállítási háttér.
- Fejlettebb termékportfólió és digitális rendszer.
- Nemzetközi partnerkapcsolatok és teljesített megrendelések.
Az első körös befektetés korábbi vállalkozási szakaszhoz és magasabb bizonytalansághoz kapcsolódik. A későbbi körök tervezett magasabb részesedési egységárát a bizonyított fejlődésnek kell alátámasztania.
A későbbi értékelés emelkedése nem garantált; az mindig a társaság aktuális eredményeinek és a befektetőkkel folytatott tárgyalásoknak a függvénye.
Minden további körben külön rögzítendő, hogy a tranzakció új tőkét biztosít a társaságnak, meglévő tulajdonos részesedésének megvásárlását jelenti, vagy e kettő kombinációja.
Vállalatirányítás és befektetői tájékoztatás
A befektetési együttműködés alapja a rendszeres adatszolgáltatás, az ellenőrizhető pénzfelhasználás és az egyértelmű döntési felelősség.
A javasolt működési keret:
| Terület | Tervezett gyakorlat |
|---|---|
| Üzleti beszámoló | Havi vezetői mutatók és negyedéves részletes jelentés |
| Pénzügyi tervezés | Éves költségvetés és rendszeresen frissített pénzforgalmi terv |
| Befektetett tőke követése | Felhasználás bemutatása fejlesztési és működési célonként |
| Jelentős döntések | Előzetesen meghatározott tulajdonosi jóváhagyási rend |
| Kapcsolt felekkel kötött ügyletek | Átlátható feltételek és dokumentált döntéshozatal |
| Új tőkebevonás | A tulajdonosi hatások és befektetési feltételek előzetes bemutatása |
A befektetői jogosultságokat, a szavazati szabályokat és a vezetés hatáskörét a végleges megállapodások rendezik.
Fő kockázatok és kezelésük
| Kockázati terület | Tervezett kezelési megközelítés |
|---|---|
| Piaci kereslet | Tesztértékesítés, vásárlói visszajelzések és fokozatos bővülés |
| Árazás és ügyfélszerzés | Csatornánkénti fedezetmérés és kampányeredmények követése |
| Gyártási minőség | Minták ellenőrzése, dokumentált minőségi elvárások és átvételi vizsgálatok |
| Szoftver és technológia | Felhasználási jogok, hozzáférések és fejlesztési felelősségek rendezése |
| Készlet és likviditás | Ütemezett beszerzés és folyamatos pénzforgalmi tervezés |
| Termékmegfelelőség | A forgalmazás előtt szükséges vizsgálatok és dokumentáció biztosítása |
| Mérföldkövek elmaradása | Előre rögzített felülvizsgálati és finanszírozási eljárás |
A mérföldköves finanszírozás szakaszolja a befektető tőkekitettségét, ugyanakkor a működéshez szükséges források folyamatosságát is biztosítani kell.
Befektetői megtérülés és lehetséges kiszállás
A befektetői megtérülés lehetséges forrásai:
- A részesedés későbbi értékesítése új befektető részére.
- A társaság stratégiai vevő általi részleges vagy teljes felvásárlása.
- A nyereséges működésből, a jóváhagyott osztalékpolitika alapján történő kifizetés.
- A korai növekedési szakaszban a társaság tervezett prioritása a fejlesztés és a nyereség visszaforgatása.
A kiszállás időpontja, értéke és megvalósulása nem garantált. Az együttértékesítési, átruházási és egyéb tulajdonosi feltételeket a végleges dokumentációban szükséges rendezni.
A befektetési folyamat
Előzetes egyeztetés: a befektetői célok és a fő tranzakciós feltételek áttekintése.
Titoktartás és adatátadás: üzleti terv, pénzügyi modell és termékdokumentáció bemutatása.
Átvilágítás: üzleti, pénzügyi, műszaki és jogi vizsgálat.
Feltételrendszer rögzítése: értékelés, mérföldkövek, tulajdonszerzés és befektetői jogok.
Végleges megállapodások: szerződéskötés és az indulási feltételek teljesítése.
Első folyósítás: 25 millió forint rendelkezésre bocsátása.
Megvalósítás és ellenőrzés: rendszeres beszámolás, majd a további részletek lehívása a teljesített mérföldkövek alapján.
Dokumentum státusza: előzetes befektetési tárgyalási anyag. A bemutatott üzleti célok és tulajdonosi arányok tervezett feltételek. A dokumentum nem állít tőzsdei bevezetési szándékot vagy előkészítettséget, és nem tartalmaz nyilvános értékpapír-ajánlatot vagy garantált megtérülést.
TOVÁBBI TŐKEBEVONÁSI TERV – 39% TULAJDONRÉSZ
A finanszírozási stratégia
Az első befektetési kör után a Zigseng további összesen 39%-os tulajdonrész bevonását tervezi négy egymást követő befektetési körben.
A tervezett árazás szerint minden új körben megduplázódik az egységnyi tulajdonrész megszerzéséhez szükséges befektetés. Az első három további körben egyenként 10%, az utolsó körben 9% kerülne befektetőkhöz.
Az áremelkedés célzott ajánlati feltétel: elfogadhatóságát a társaság üzleti eredményeinek és fejlődésének kell alátámasztania.
A további 39% tervezett árazása
| Befektetési kör | Felajánlott részesedés | Egységár az első körhöz képest | Befektetés EUR-ban | Befektetés USD-ben |
|---|---|---|---|---|
| II. kör | 10% | 2× | 545 777 EUR | 610 725 USD |
| III. kör | 10% | 4× | 1 091 554 EUR | 1 221 449 USD |
| IV. kör | 10% | 8× | 2 183 108 EUR | 2 442 897 USD |
| V. kör | 9% | 16× | 3 929 595 EUR | 4 397 215 USD |
| További tőkebevonás összesen | 39% | — | 7 750 034 EUR | 8 672 286 USD |
Az utolsó körben a befektető 9%-ot szerezne a megelőző körhöz képest kétszeres egységáron. Emiatt a teljes befektetési összeg az előző kör összegének 1,8-szerese.
Az összegek az eredeti befektetési alapösszegből, a korábban rögzített árfolyamokkal számított, egész devizaegységre kerekített értékek. Az EUR és USD ugyanazon befektetés alternatív kifejezése.
A teljes finanszírozási terv
| Befektetői kör | Tervezett végső részesedés | Befektetés EUR-ban | Befektetés USD-ben |
|---|---|---|---|
| Első körös befektető | 10% | 272 889 EUR | 305 362 USD |
| Második körös befektetők | 10% | 545 777 EUR | 610 725 USD |
| Harmadik körös befektetők | 10% | 1 091 554 EUR | 1 221 449 USD |
| Negyedik körös befektetők | 10% | 2 183 108 EUR | 2 442 897 USD |
| Ötödik körös befektetők | 9% | 3 929 595 EUR | 4 397 215 USD |
| Befektetők összesen | 49% | 8 022 923 EUR | 8 977 648 USD |
| Alapító | 51% | — | — |
A teljes program célja tehát megközelítőleg 8,02 millió EUR / 8,98 millió USD tőke bevonása, összesen 49%-os befektetői célrészesedés mellett.
A befektetési körök tervezett üzleti feltételei
A későbbi körök megnyitását a társaság fejlődéséhez célszerű kapcsolni. Az alábbi feltételek tervezési javaslatok; számszerű céljaikat a részletes üzleti tervben szükséges rögzíteni.
| Kör | A magasabb árazást alátámasztó tervezett eredmény | A tőke fő rendeltetése |
|---|---|---|
| II. kör | Az első finanszírozási program lezárása, 15 000 igazolt fizető ügyfél és dokumentált termékfedezet | Készletbővítés, értékesítés és ügyfélszolgálat fejlesztése |
| III. kör | Több piacon működő értékesítés, ismételhető ügyfélszerzés és megbízható szállítás | Nemzetközi terjeszkedés és partnerhálózat |
| IV. kör | Jelentősen növekvő árbevétel, stabil működés és igazolt vállalati kereslet | Termékportfólió, technológia és vállalati üzletág fejlesztése |
| V. kör | Kiszámíthatóbb pénzügyi teljesítmény, szélesebb piaci jelenlét és intézményi befektetők számára átvilágítható működés | Nagyobb léptékű nemzetközi növekedés |
A következő kör elindítása előtt frissített pénzügyi terv, tőkefelhasználási költségvetés és befektetői értékelés készülne.
Tulajdonosi célstruktúra
A teljes program lezárását követően a tervezett tulajdonosi megoszlás:
| Tulajdonosi kör | Végső célrészesedés |
|---|---|
| Alapító | 51% |
| Első befektetési kör | 10% |
| Második befektetési kör | 10% |
| Harmadik befektetési kör | 10% |
| Negyedik befektetési kör | 10% |
| Ötödik befektetési kör | 9% |
| Összesen | 100% |
A táblázatban szereplő százalékok a teljes program utáni célrészesedések. Egymást követő tőkeemeléseknél a korábbi tulajdonosok részesedése hígulhat, ezért a fenti felosztás nem jön létre automatikusan.
A végleges konstrukciónak külön rendeznie kell, hogyan marad fenn az alapítói 51% és az egyes befektetői körök célrészesedése, miközben a befektetett tőke a társasághoz kerül. A körönkénti kibocsátási mennyiségeket, tulajdonosi változásokat és esetleges korrekciókat részletes tulajdonosi táblában szükséges bemutatni.
Befektetési alapelv
A finanszírozási stratégia szerint a korábban belépő befektetők alacsonyabb egységáron szerezhetnek részesedést, míg a későbbi befektetők magasabb árat fizetnének az időközben igazolt üzleti fejlődésért.
A tervezett árazási lépcső 2×, 4×, 8× és 16× az első körhöz képest. Ez nem garantált értéknövekedés vagy befektetői hozam: minden kör megvalósulása az elért eredményektől, az átvilágítástól és a befektetőkkel kötött megállapodástól függ.
Dokumentum státusza: előzetes finanszírozási és árazási terv. A végleges tőkebevonási struktúra, a tulajdonosi mechanizmus és a folyósítási feltételek külön megállapodásokban rögzítendők.